
Cum vor transforma automobilele conectate experiența de a conduce
Cum vor transforma automobilele conectate experiența de a conduce
Un studiu publicat de Mastercard în octombrie 2026 arată cum vehiculele conectate ar putea deveni adevărate platforme comerciale, capabile să efectueze tranzacții în numele proprietarilor. O schimbare care promite să simplifice călătoriile, dar care ridică și întrebări importante despre securitate, protecția datelor și controlul asupra propriului automobil.
De la cheia de contact la portofelul digital
Istoria automobilului este, în bună măsură, istoria unor inovații care au schimbat felul în care conducem. Demarorul electric a eliminat necesitatea pornirii manuale a motorului, sistemele moderne de frânare au îmbunătățit siguranța, iar electronica a transformat treptat automobilele în mașini tot mai sofisticate.
În ultimele două decenii, navigația prin satelit, conectivitatea permanentă, actualizările software de la distanță și sistemele avansate de asistență au modificat radical relația dintre șofer și automobil. Dar următoarea transformare ar putea fi una mai puțin spectaculoasă la prima vedere, deși cu implicații importante pentru viața cotidiană: automobilul va deveni capabil să plătească pentru serviciile pe care le utilizează.
Aceasta este ideea centrală a materialului Driving commerce: how connected cars will redefine the future of mobility payments, publicat de Mastercard în octombrie 2026.
Potrivit companiei, dezvoltarea automobilelor definite prin software va permite integrarea unui portofel digital direct în arhitectura vehiculului. Cu autorizarea proprietarului, mașina ar putea gestiona automat plăți pentru carburant, energie electrică, parcări, taxe de drum, întreținere sau servicii suplimentare. În loc să fie doar un mijloc de transport, automobilul ar deveni și un participant activ în ecosistemul comercial al mobilității.
O călătorie, prea multe aplicații
Pentru a înțelege utilitatea acestei tehnologii, este suficient să ne imaginăm o călătorie cu automobilul prin mai multe țări europene. În prezent, șoferul poate avea nevoie de o aplicație pentru parcări, alta pentru încărcarea automobilului electric, un sistem separat pentru plata taxelor de autostradă și, eventual, alte conturi pentru accesul în anumite zone urbane. La acestea se adaugă plata carburantului, rezervarea unor servicii și gestionarea diferitelor carduri sau metode de autentificare.
Experiența este și mai complicată pentru proprietarii de automobile electrice, care se confruntă uneori cu infrastructuri de încărcare operate de companii diferite, fiecare cu propriile proceduri de acces și plată. Mastercard consideră că această fragmentare reprezintă una dintre principalele probleme pe care automobilul conectat le poate rezolva.
Soluția propusă este un portofel digital integrat în vehicul, capabil să comunice cu furnizorii de servicii și să autorizeze tranzacții printr-o infrastructură comună.
Într-un asemenea scenariu, șoferul nu ar mai trebui să deschidă câte o aplicație pentru fiecare operațiune. Plata ar putea avea loc automat, în fundal, pe baza preferințelor și permisiunilor stabilite anterior.
Bordul automobilului devine terminal de plată
Ideea de a plăti direct din automobil nu mai aparține exclusiv viitorului. Mai mulți constructori au început deja să integreze asemenea funcționalități în sistemele multimedia. Mastercard menționează trei exemple relevante: Hyundai Pay, Kia Pay și Genesis Pay.
Hyundai Pay permite stocarea datelor de plată în sistemul automobilului, pentru achitarea unor servicii precum parcarea, alimentarea cu carburant sau încărcarea electrică, în funcție de disponibilitatea serviciului. Kia Pay integrează plățile pentru anumite servicii direct în interfața multimedia, reducând necesitatea utilizării telefonului. Genesis Pay include și funcționalități asociate încărcării automate, prin care automobilul poate gestiona procesul de plată în cadrul unui sistem compatibil.
Aceste exemple arată că integrarea serviciilor financiare în automobile nu mai este rezervată exclusiv conceptelor futuriste sau modelelor experimentale. Totuși, disponibilitatea efectivă a funcțiilor diferă în funcție de piață, automobil, furnizor și infrastructura acceptată.
Pentru constructori, tehnologia poate deveni și o nouă componentă a experienței digitale oferite clienților, într-un moment în care software-ul și serviciile conectate cântăresc tot mai mult în diferențierea automobilelor.
Alimentare și încărcare fără card, telefon sau aplicație
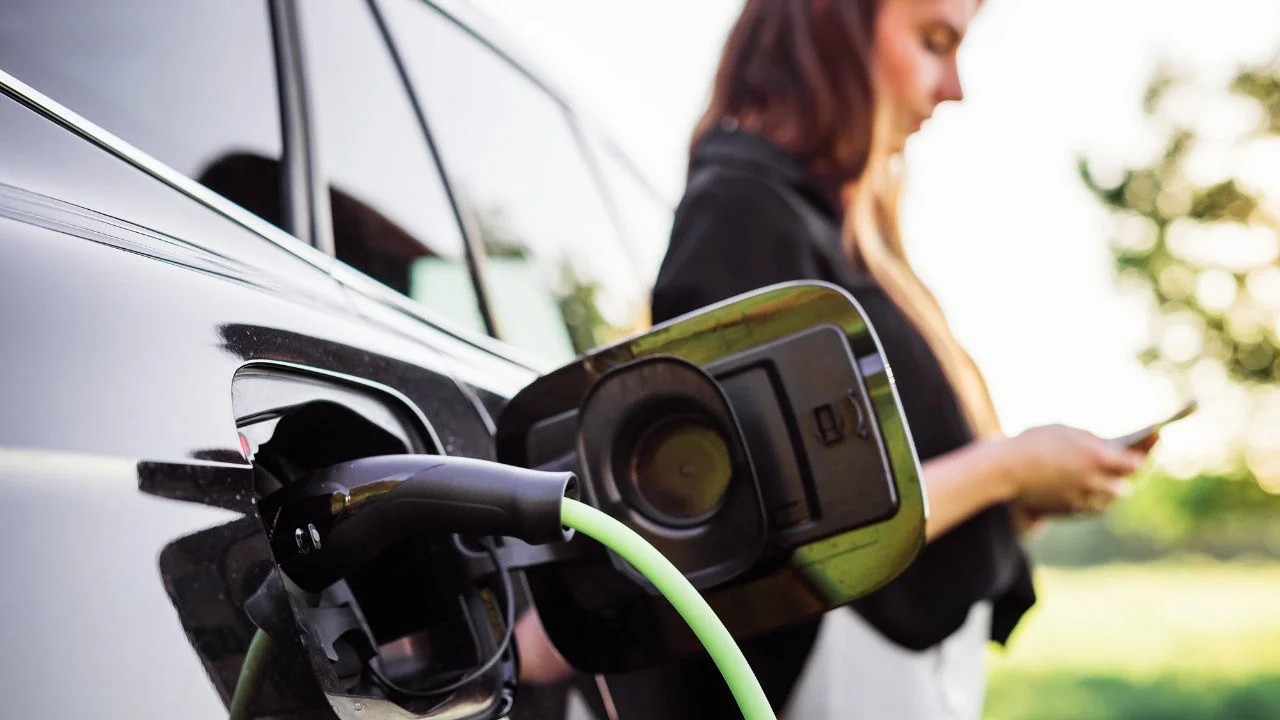
Una dintre cele mai evidente aplicații ale plăților integrate este încărcarea automobilelor electrice. Într-un sistem complet interoperabil, automobilul ar putea identifica stația, ar iniția sesiunea de încărcare și ar autoriza plata fără intervenții suplimentare din partea șoferului. Principiul este apropiat de tehnologia Plug & Charge, deja utilizată în anumite ecosisteme de încărcare, dar viziunea prezentată de Mastercard urmărește extinderea interoperabilității între rețele, operatori și țări.
Beneficiul ar fi semnificativ pentru cei care parcurg frecvent distanțe lungi. În loc să verifice dacă dețin aplicația sau cardul potrivit, utilizatorul ar conecta automobilul la stație, iar sistemele digitale ar gestiona autentificarea și plata. Un mecanism similar ar putea fi aplicat alimentării cu carburant, parcărilor și altor servicii legate de deplasare.
Pentru șofer, adevărata inovație nu ar consta în existența unei noi metode de plată, ci în dispariția unor operațiuni repetitive care întrerup călătoria.
Inteligența artificială ar putea transforma mașina într-un asistent personal
O perspectivă și mai interesantă apare odată cu integrarea inteligenței artificiale în sistemele automobilelor. Mastercard anticipează dezvoltarea unor agenți software capabili nu doar să ofere informații, ci și să efectueze anumite acțiuni în numele utilizatorului. De exemplu, un automobil ar putea detecta apariția unei probleme tehnice și ar putea propune programarea unei vizite la service. Într-o etapă ulterioară, cu acordul proprietarului, sistemul ar putea comanda piesele necesare sau ar putea iniția plata unor servicii.
Asistenții vocali ar putea deveni, la rândul lor, intermediari pentru tranzacții. Șoferul ar putea solicita identificarea unei parcări disponibile, rezervarea unui serviciu sau achitarea unei taxe, fără să navigheze prin meniuri complicate. Această evoluție este asociată conceptului de agentic commerce, în care un agent digital poate executa sarcini comerciale în baza instrucțiunilor și autorizărilor primite.
Este important însă să facem distincția între funcțiile de plată deja disponibile pe anumite automobile și aceste scenarii mai avansate. Capacitatea unui vehicul de a identifica o problemă, de a comanda piese și de a efectua automat tranzacții reprezintă o direcție de dezvoltare, nu o funcționalitate generalizată în industria auto.
Mașina va putea plăti singură taxele de drum?
Una dintre aplicațiile cu potențial important pentru mobilitatea europeană privește taxele rutiere. În prezent, acestea sunt administrate prin sisteme diferite, de la viniete și dispozitive electronice până la plăți punctuale pentru poduri, tuneluri sau accesul în anumite orașe.
În viziunea Mastercard, un automobil conectat ar putea gestiona automat asemenea tranzacții, după ce proprietarul și-a exprimat acordul. Sistemul ar putea recunoaște intrarea într-o zonă cu taxă de congestie sau traversarea unui pod cu plată și ar putea efectua tranzacția fără intervenția șoferului. Pe termen mai lung, documentul evocă și posibilitatea taxării utilizării infrastructurii în funcție de distanța parcursă.
Această idee nu trebuie confundată cu existența unei decizii europene de introducere a unui asemenea sistem universal. Este unul dintre scenariile tehnologice analizate pentru viitorul mobilității. În cazul în care autoritățile ar adopta asemenea modele de tarifare, automobilele conectate ar putea simplifica semnificativ procesul de plată.
Orașele inteligente vor comunica direct cu automobilele
Transformarea nu s-ar opri la relația dintre automobil și furnizorii de servicii. Mastercard descrie un viitor în care infrastructura urbană ar putea comunica direct cu vehiculele conectate. De exemplu, un oraș ar putea utiliza stimulente financiare de mică valoare pentru a încuraja alegerea unor trasee mai puțin aglomerate.
În alte situații, tarifele de parcare ar putea varia în funcție de cerere, iar automobilele ar putea identifica automat locurile disponibile și costurile asociate. Dezvoltarea serviciilor de transport autonom ar adăuga o nouă dimensiune. Un robotaxi ar putea gestiona automat plățile pentru utilizarea infrastructurii, staționare sau accesul în zone speciale.
Pentru utilizatori, avantajul ar fi o experiență de mobilitate mai fluidă. Pentru autorități, asemenea sisteme ar putea oferi instrumente suplimentare de gestionare a traficului. Dar eficiența lor ar depinde de colaborarea dintre constructori, furnizori de tehnologie, instituții financiare și administrații publice.
Cine controlează banii și datele automobilului?
Pe măsură ce automobilele devin capabile să efectueze tranzacții, apare inevitabil o întrebare: cât de sigur este să le încredințăm accesul la instrumentele noastre de plată? Mastercard consideră că securitatea trebuie integrată încă din faza de proiectare a acestor sisteme.
Una dintre tehnologiile esențiale este tokenizarea, prin care informațiile sensibile ale cardului sunt înlocuite cu identificatori digitali securizați. Astfel, datele reale ale cardului nu trebuie transmise în forma lor originală pentru fiecare tranzacție. O altă componentă este identitatea digitală, care poate permite autentificarea utilizatorului și validarea operațiunilor efectuate de agenții software. Documentul menționează inclusiv posibilitatea utilizării verificării vocale, alături de alte mecanisme de prevenire a fraudelor. Aceste tehnologii pot reduce riscurile, dar nu elimină necesitatea unor reguli clare privind autorizarea plăților și accesul la informații.
Din perspectiva proprietarului, ar fi esențial ca sistemul să permită stabilirea unor limite de cheltuieli, verificarea tranzacțiilor și retragerea rapidă a permisiunilor acordate. Acestea sunt cerințe practice importante pentru un asemenea ecosistem, nu funcții universale confirmate de document.
La fel de importantă este separarea datelor necesare unei tranzacții de informațiile despre traseele și obiceiurile de deplasare ale șoferului. Un automobil care cunoaște permanent locurile vizitate de proprietar și poate efectua plăți în numele său trebuie să ofere garanții solide privind confidențialitatea și controlul datelor.
Mastercard își pregătește rolul în noul ecosistem auto
Pentru Mastercard, transformarea automobilului într-o platformă de plăți reprezintă și o oportunitate de extindere a infrastructurii financiare digitale. Compania urmărește dezvoltarea unor standarde interoperabile, astfel încât portofelele integrate în vehicule să poată funcționa între diferiți constructori, operatori de încărcare și furnizori de servicii. Unul dintre domeniile prioritare este încărcarea automobilelor electrice, unde fragmentarea rețelelor și a metodelor de plată rămâne o problemă pentru utilizatori.
Mastercard a deschis și un Urban Mobility Innovation Hub la Amsterdam, un spațiu dedicat colaborării dintre sectorul privat și cel public în dezvoltarea soluțiilor pentru mobilitatea urbană. Obiectivul este crearea unui ecosistem în care automobilul, infrastructura și serviciile financiare să poată comunica într-un mod sigur și standardizat.
Este, desigur, și perspectiva unei companii din industria plăților, interesată de extinderea utilizării propriilor tehnologii. Ritmul adoptării va depinde de constructorii auto, reglementări, infrastructură și, mai ales, de disponibilitatea șoferilor de a utiliza asemenea servicii.

Share this content:


Post Comment